
Това се случва в условията на ускоряващо се кредитиране, но при ниски лихви
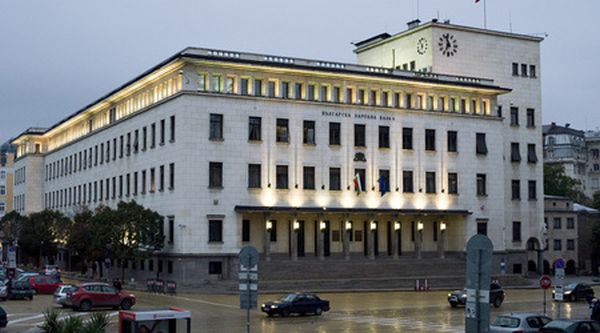
Печалбата на банките намалява на годишна база за трети пореден месец, показват данните на БНБ към края на април, цитирани от "Капитал".
В края на април тази година печалбата на банковата система е в размер на 396.5 млн. лв. На годишна база намалява с 4% (или с 16.5 млн. лв.) при спад със 7.64% през март и 2.5% през февруари.
Това се случва в условията на ускоряващо се кредитиране, но при ниски лихви. Така основният източник на доход за банките остава с негативен принос за финансовия резултат. Нетният лихвен приход към края на април е с 3.1% по-малко спрямо година по-рано, или с 27.7 млн. лв., достигайки 864 млн. лв.
Въпреки на практика подобряването на приходите от лихви основната причина за размера на този доход – ниските лихви по кредити, все още е валидна в пълна степен. Това не може да бъде преодоляно и с увеличаващото се кредитиране.
Кредитите на годишна база показват растеж във всички сегменти. Жилищните растат с 12.6% до 9.996 млрд. лв., а потребителските - с 4.4% до 9.2 млрд. лв.
Кредитирането допринася за видимия ръст на другия източник на приходи за банките – таксите и комисионите. Те донякъде компенсират спада в лихвения доход. През април приходите от тях се увеличават с 5.9% годишно, или с 18.3 млн. лв. до 328.2 млн. лв.
Продължават да намаляват и разходите за обезценки – през април годишното им свиване е 19%, или с 30.6 млн. лв. по-малко и са били 131.3 млн. лв.
Фактор
В края на април тази година печалбата на банковата система е в размер на 396.5 млн. лв. На годишна база намалява с 4% (или с 16.5 млн. лв.) при спад със 7.64% през март и 2.5% през февруари.
Това се случва в условията на ускоряващо се кредитиране, но при ниски лихви. Така основният източник на доход за банките остава с негативен принос за финансовия резултат. Нетният лихвен приход към края на април е с 3.1% по-малко спрямо година по-рано, или с 27.7 млн. лв., достигайки 864 млн. лв.
Въпреки на практика подобряването на приходите от лихви основната причина за размера на този доход – ниските лихви по кредити, все още е валидна в пълна степен. Това не може да бъде преодоляно и с увеличаващото се кредитиране.
Кредитите на годишна база показват растеж във всички сегменти. Жилищните растат с 12.6% до 9.996 млрд. лв., а потребителските - с 4.4% до 9.2 млрд. лв.
Кредитирането допринася за видимия ръст на другия източник на приходи за банките – таксите и комисионите. Те донякъде компенсират спада в лихвения доход. През април приходите от тях се увеличават с 5.9% годишно, или с 18.3 млн. лв. до 328.2 млн. лв.
Продължават да намаляват и разходите за обезценки – през април годишното им свиване е 19%, или с 30.6 млн. лв. по-малко и са били 131.3 млн. лв.
Още от Бизнес
Определиха най-популярния кросоувър* в света: кой модел оглави класацията?
Според експертите един от определящите фактори за следващия етап от развитието на сегмента ще бъде електрификацията
Нинова с остра критика към кабинета "Радев": Убиват малки и среден бизнес...Оставка!
Олигархията си има ресурсите... Но кръвоносната система на икономиката, средната класа ще бъде пометена жестоко
Шефът на "Автомагистрали" Иван Генов хвърли оставка
Според информация на ИПБ Генов е изразил несъгласие за начина, по който се извършва подмяната на мантинелите